深圳商报·读创客户端记者张弛
四年多累计亏损近40亿元、到期未偿债务近10亿元的ST美克,刚刚向7家财务投资人开出了一张五折认购单。
9月18日,ST美克及预重整辅助机构与第二批共7家财务投资人分别签署《重整投资协议》,上述财务投资人拟按1.61元/股的价格认购公司资本公积转增股票,认购股份数量合计250,090,654.01股,投资对价合计约402,645,952.96元,并承诺自取得标的股票之日起12个月内不得转让。
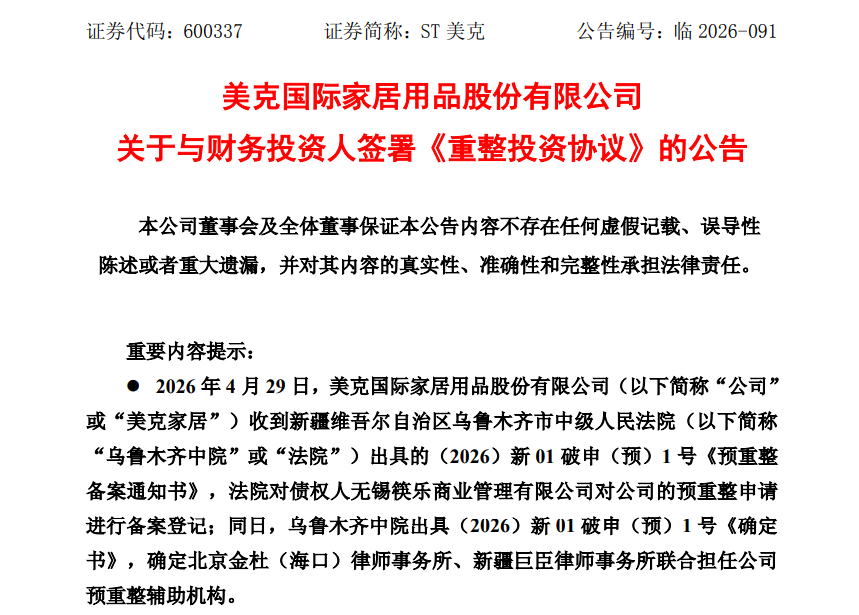
图片来源:公司公告
根据公告,本次协议签署日为2026年9月18日,以协议签订日前120个交易日的公司股票交易均价3.05元/股为市场参考价,财务投资人获得股份的价格不低于市场参考价的50%,符合相关规定。1.61元的价格恰好卡在监管“红线”上,即不低于市场参考价的50%。
ST美克公告称,该定价系综合考虑其投资风险、参与公司重整及后续经营中需承担的责任义务以及同类重整案例中股票受让价格等因素,经市场化遴选及多轮协商谈判后确定。
值得关注的是,本次签署协议的第二批7家财务投资人中,多家主体成立时间极短:天津正信宏盈成立于2026年6月12日,天津观湖睿丰成立于2026年5月7日,杭州泽汰成立于2026年5月21日,维港王阁成立于2026年7月14日。正信宏盈、天津观湖睿丰、杭州泽汰在公告中均明确成立时间较短,暂无业务情况和财务数据。
对于投资款的用途,公告显示,各财务投资人提供的重整投资款,将按照本次协议和重整计划的规定,优先用于支付重整费用和共益债务、清偿各类破产债权,剩余部分用于补充公司流动资金。
ST美克走到今天这一步,根源在于主营业务持续失血。2025年,公司实现营业总收入26.12亿元,同比下降23.05%;归母净利润亏损21.04亿元,上年同期亏损8.64亿元,同比增亏143.58%;扣非净利润亏损20.81亿元。归属于上市公司股东的净资产从上年末的27.46亿元骤降至6.20亿元,降幅达77.41%。
公司在投资者互动平台回复中承认,主要系房地产市场持续下行、家居行业需求持续低迷,公司营业收入大幅下滑;同时为快速变现回笼资金解决流动性困难,加大去库存力度,商品毛利率出现明显下降;2025年直营门店大量关闭,资产处置、报废及清理损失增加;停工停产子公司计提固定资产减值损失;国内零售端及生产供应端进行较大幅度组织及人员调整,计提辞退福利大幅增加;以及减记原确认的递延所得税资产。
进入2026年,颓势并未止住。一季度公司实现营业收入4.71亿元,同比下降35.18%;归母净利润亏损2.12亿元,上年同期盈利1.05亿元,同比由盈转亏。
拉长周期看,自2022年由盈转亏以来,公司近4年分别亏损2.98亿元、4.63亿元、8.64亿元、21.04亿元,4年多累计亏损近40亿元。
公司在股票交易风险提示公告中明确表示,截至目前公司经营情况暂未改善,主营业务未发生重大变化,并直言股价严重显著偏离公司基本面,随时存在快速下跌风险。
基本面的持续恶化最终触发了司法程序。2026年4月8日,债权人无锡筷乐商业管理有限公司以公司不能清偿到期债务且明显缺乏清偿能力,但具备重整价值和重整可能为由,向乌鲁木齐市中级人民法院申请对公司进行重整并启动预重整。4月29日,法院出具《预重整备案通知书》进行备案登记,同日确定北京金杜(海口)律师事务所、新疆巨臣律师事务所联合担任预重整辅助机构。

截至2026年4月26日,ST美克及子公司到期未偿还债务共计99,961.15万元,占最近一期经审计归属上市公司股东的净资产的161.12%。6月9日召开的预重整第一次债权人会议披露,截至6月5日,预重整辅助机构已初步审查确认债权约18.53亿元,暂缓确认债权约32.42亿元。
元股证券:ygzq.hk根据公司2026年7月23日披露的产业投资人协议公告,如公司重整计划及美克集团重整计划经法院裁定批准并执行完毕,小磁投资将取得公司资本公积转增股份3.68亿股,占公司总股本的12.72%,并取得美克集团51% 的股权、成为美克集团的控股股东,进而间接控制美克集团持有的公司股份对应的表决权,成为公司控股股东。
这意味着,创始人冯东明执掌逾30年的ST美克,控制权更迭已进入倒计时。本次财务投资人合计受让的2.5亿股约占重整后总股本的8.64%,虽然公告称本次财务投资人受让股份不会导致公司控制权发生变化,但这8.64%的股权只是重整棋局中的配角,真正的主角是小磁投资及其背后的李少锋。
ST美克在公告中表示,截至公告披露日,公司仍处于预重整程序,法院是否裁定受理债权人对公司的重整申请尚存在不确定性;如法院裁定受理,公司股票将被叠加实施退市风险警示;若重整失败,公司将存在被宣告破产的风险,股票将面临被终止上市的风险。
(文章来源:深圳商报·读创)线上炒股配资
元股证券官网-国际站首页提示:本文来自互联网,不代表本网站观点。